金利について学ぶ ~金利上昇への対応~
日本では長年大規模な金融緩和が行われ、超低金利が続いてきました。しかし、2024年3月に日本銀行(以下日銀)がマイナス金利政策の解除を発表して以降、住宅ローンを取り巻く金利環境は変化しています。これから住宅ローンを組む方にとっては、借入時の金利だけでなく、借入後に金利が上がる可能性も踏まえて、借入額や金利タイプを考えることが大切です。
ここでは、住宅ローン金利と日銀の金融政策との関係を知り、金利上昇への対応について考えてみましょう。
「長期金利」と「住宅ローンの固定金利」の関係
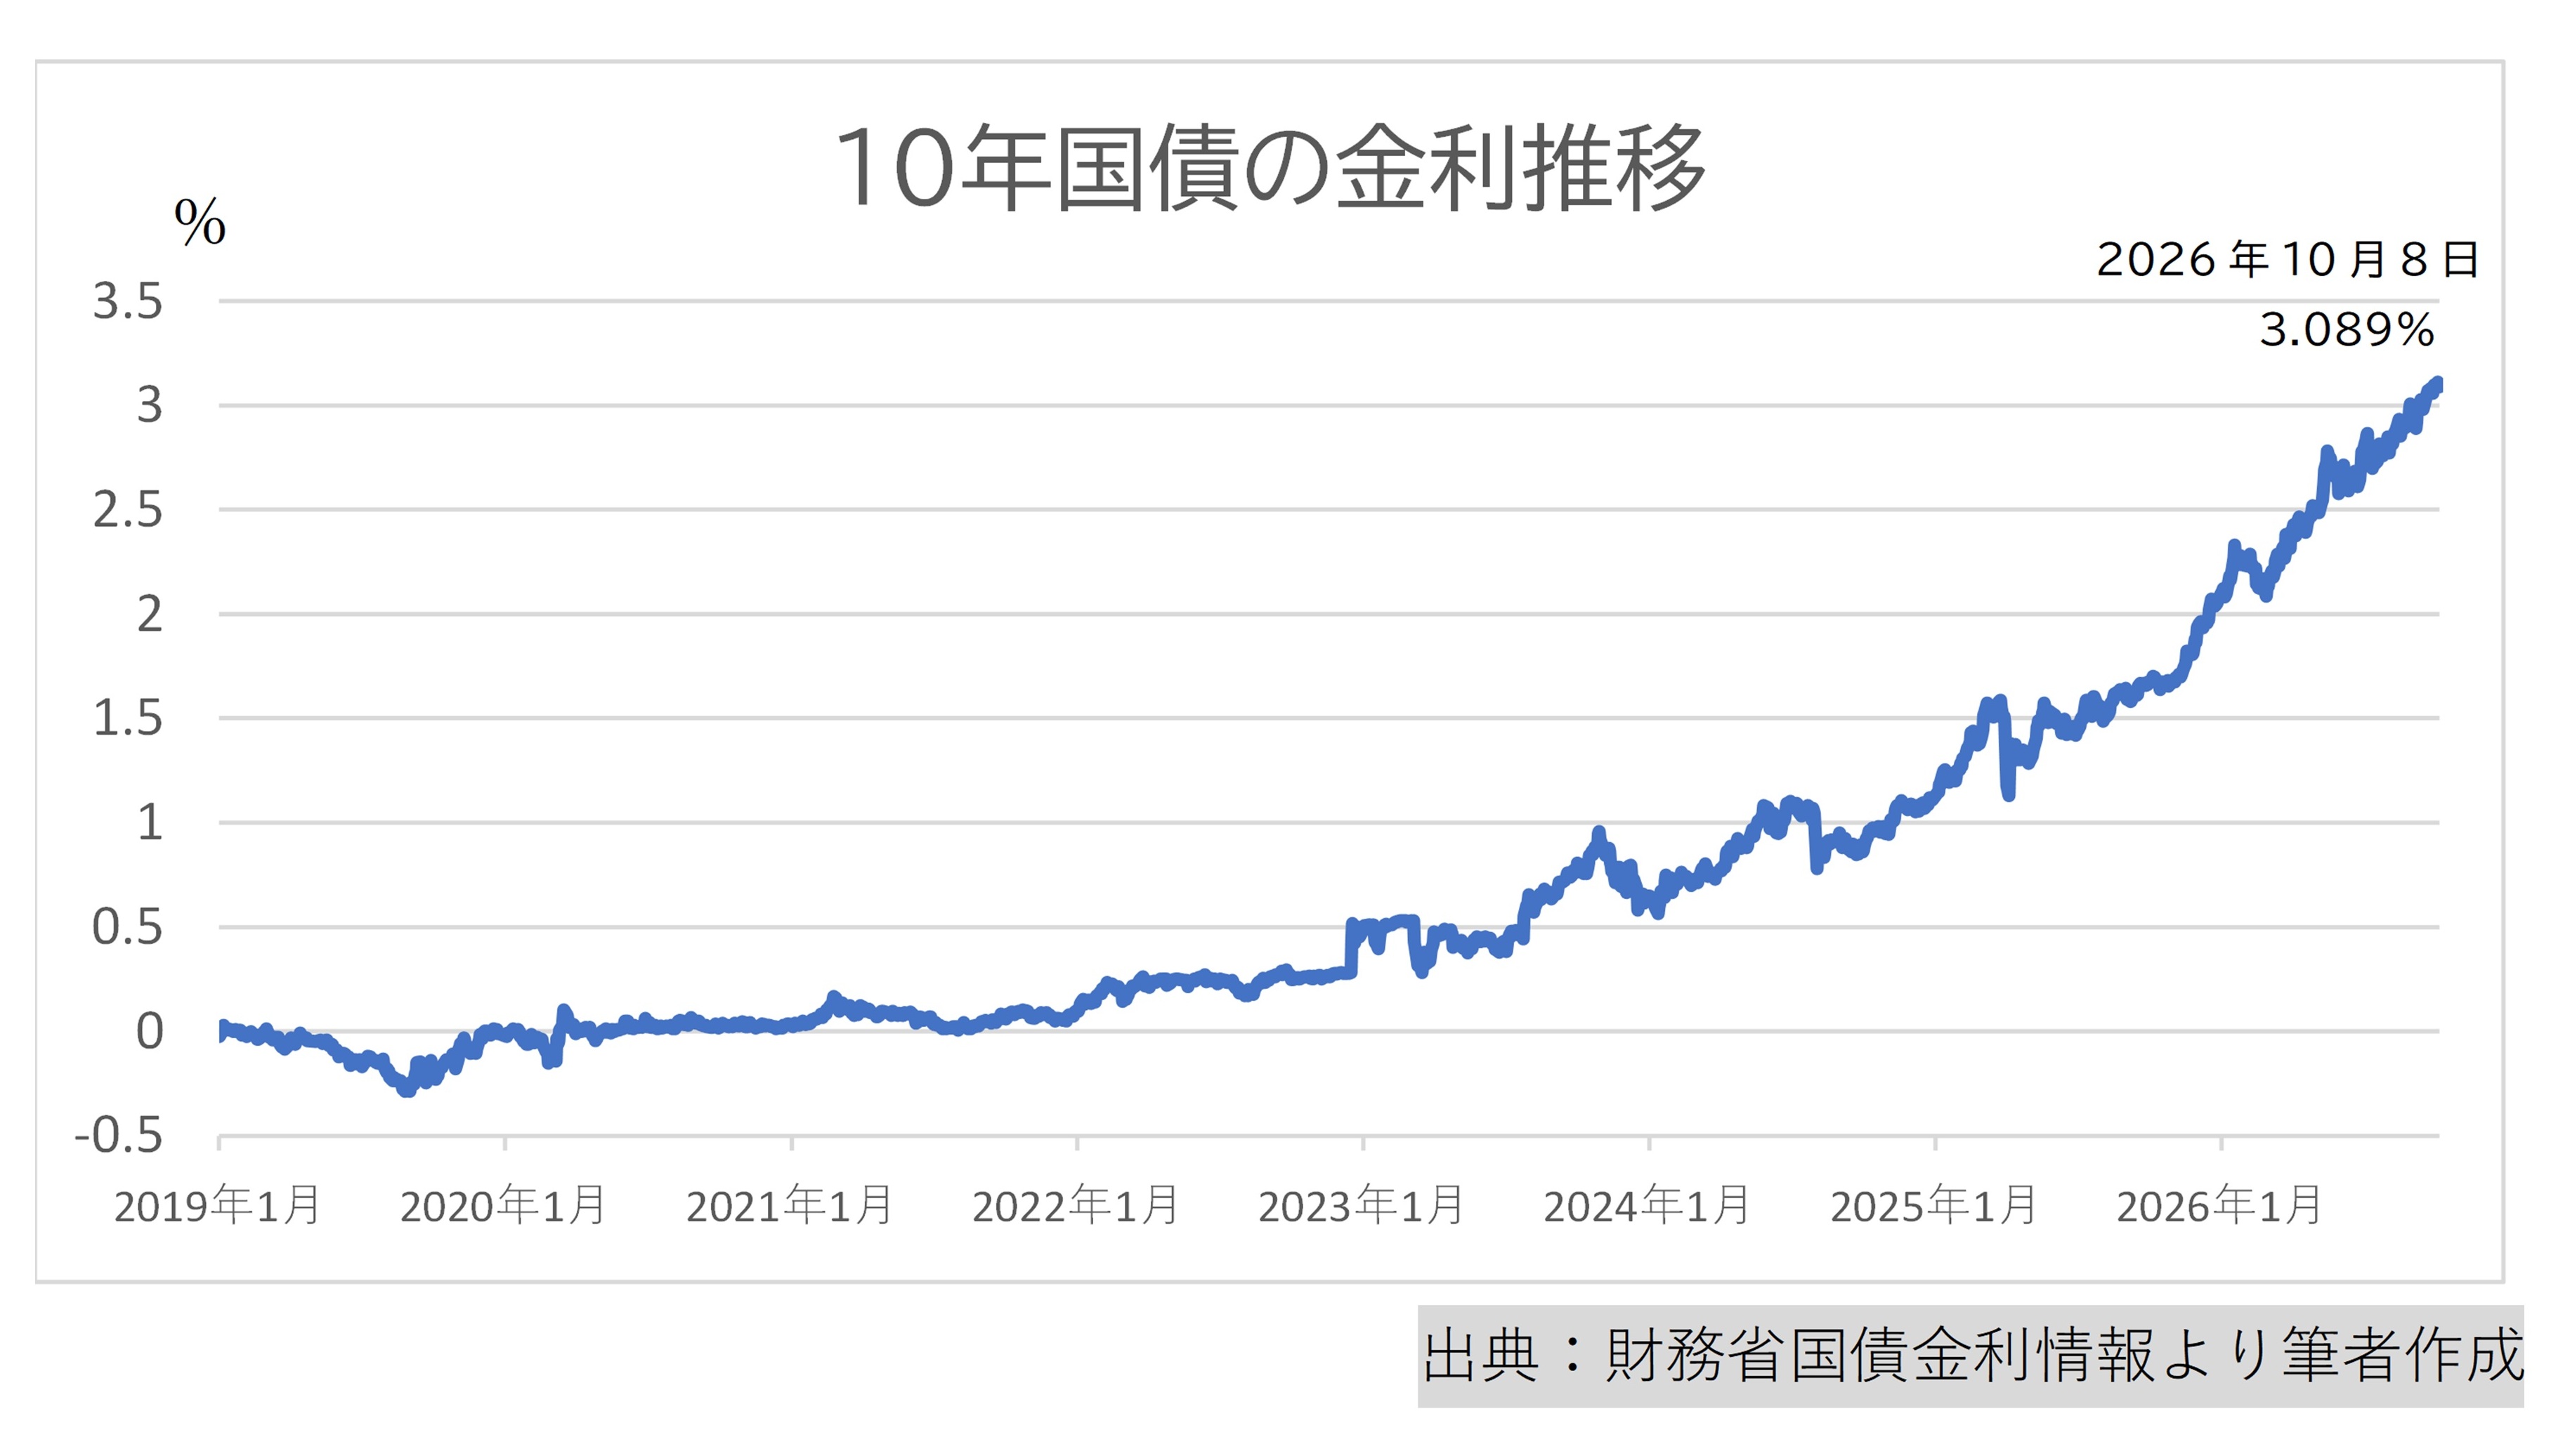
長期金利とは、資金の貸し借りの期間が1年超の金利のことです。住宅ローンの固定金利は長期金利の代表的な指標である10年物の国債利回りに影響を受けます。一方で変動金利は期間が1年以下の短期金利に影響を受けます。
長期金利は景気や物価の見通し、国内外の金融情勢などによって変動し、短期金利より先に上昇したり下落したりする傾向があります。
日銀は2016年から、大規模な国債買いなどによって長期金利を一定の範囲に抑える「長短金利操作(イールドカーブコントロール)」を実施してきました。しかし、2024年3月19日、2%の物価安定目標を持続的・安定的に実現できる見通しが立ったと判断し、マイナス金利政策とともに解除しました。その後、国内の物価や賃金の動向、海外の金利や為替相場等を背景に、日本の長期金利は上昇傾向にあります。
「短期金利」と「住宅ローンの変動金利」の関係
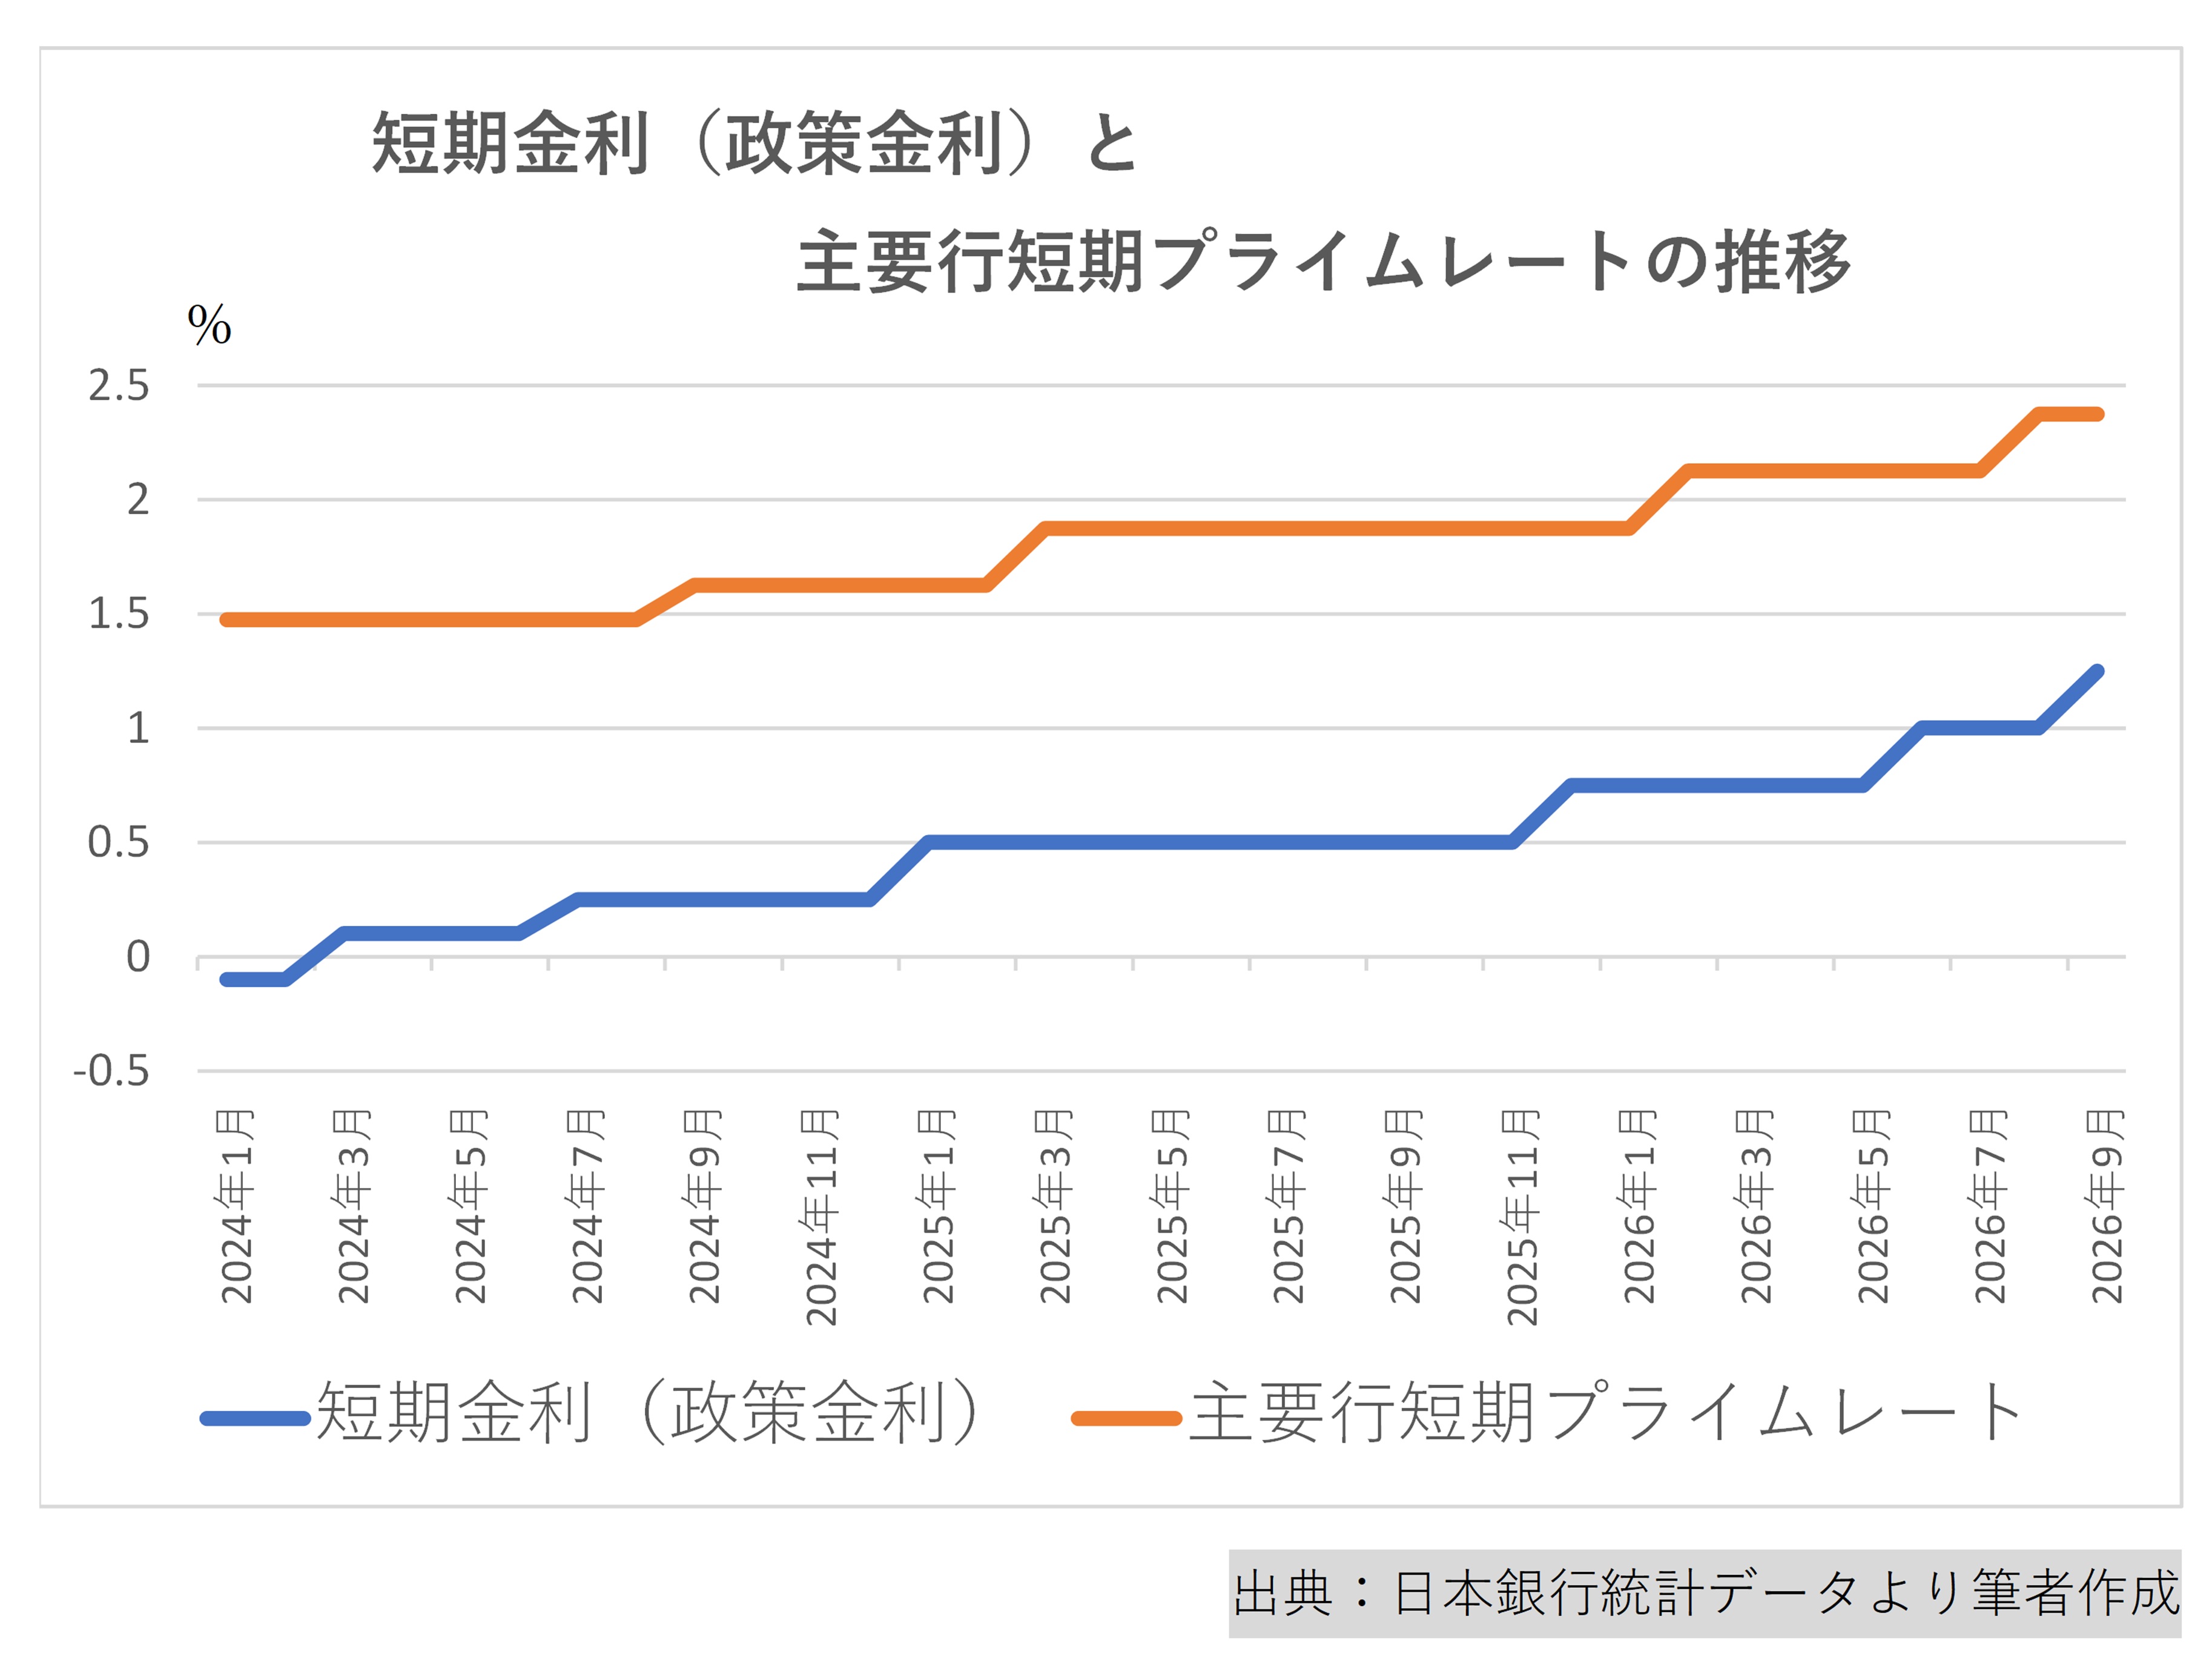
変動金利に影響を与える短期金利も上昇しています。短期金利とは、期間が1年以下の資金の貸し借りに適用される金利の総称です。日銀は、その一つである「無担保コールレート(オーバーナイト物)」を政策金利の誘導対象としています。
2024年3月のマイナス金利解除以降、日銀は段階的に利上げを実施し、2026年9月には政策金利の誘導目標を1.25%程度に引き上げました。今後も物価や賃金、経済情勢などによって追加利上げが行われる可能性があります。
では、短期金利の上昇は、住宅ローンにどう影響するのでしょうか。
多くの金融機関では、住宅ローンの適用金利は、基準金利から一定の引き下げ幅を差し引いて決まります。たとえば基準金利が3.5%で引下げ幅が2.0%であれば、適用金利は1.5%です。基準金利は銀行が優良企業向けの短期貸出金利として決める「短期プライムレート」などを参考に決められます。短期プライムレートは日銀の政策金利に影響を受けるため、政策金利が上昇すると、住宅ローンの変動金利も上昇する傾向があります。
変動金利のしくみ
変動金利型住宅ローンでは、多くの商品で借入時に決まった基準金利からの引き下げ幅は完済まで変わりません。そのため、基準金利が上昇すれば、借入中の住宅ローンの適用金利も上昇します。
金利は半年ごとに見直す商品が多いものの、毎月見直す商品もあります。ただし、元利均等返済で「5年ルール」を採用している場合、金利が上昇しても毎月の返済額は5年間変わりません。さらに「125%ルール」により、5年ごとの見直し時も、返済額はそれまでの125%以内に抑えられます。
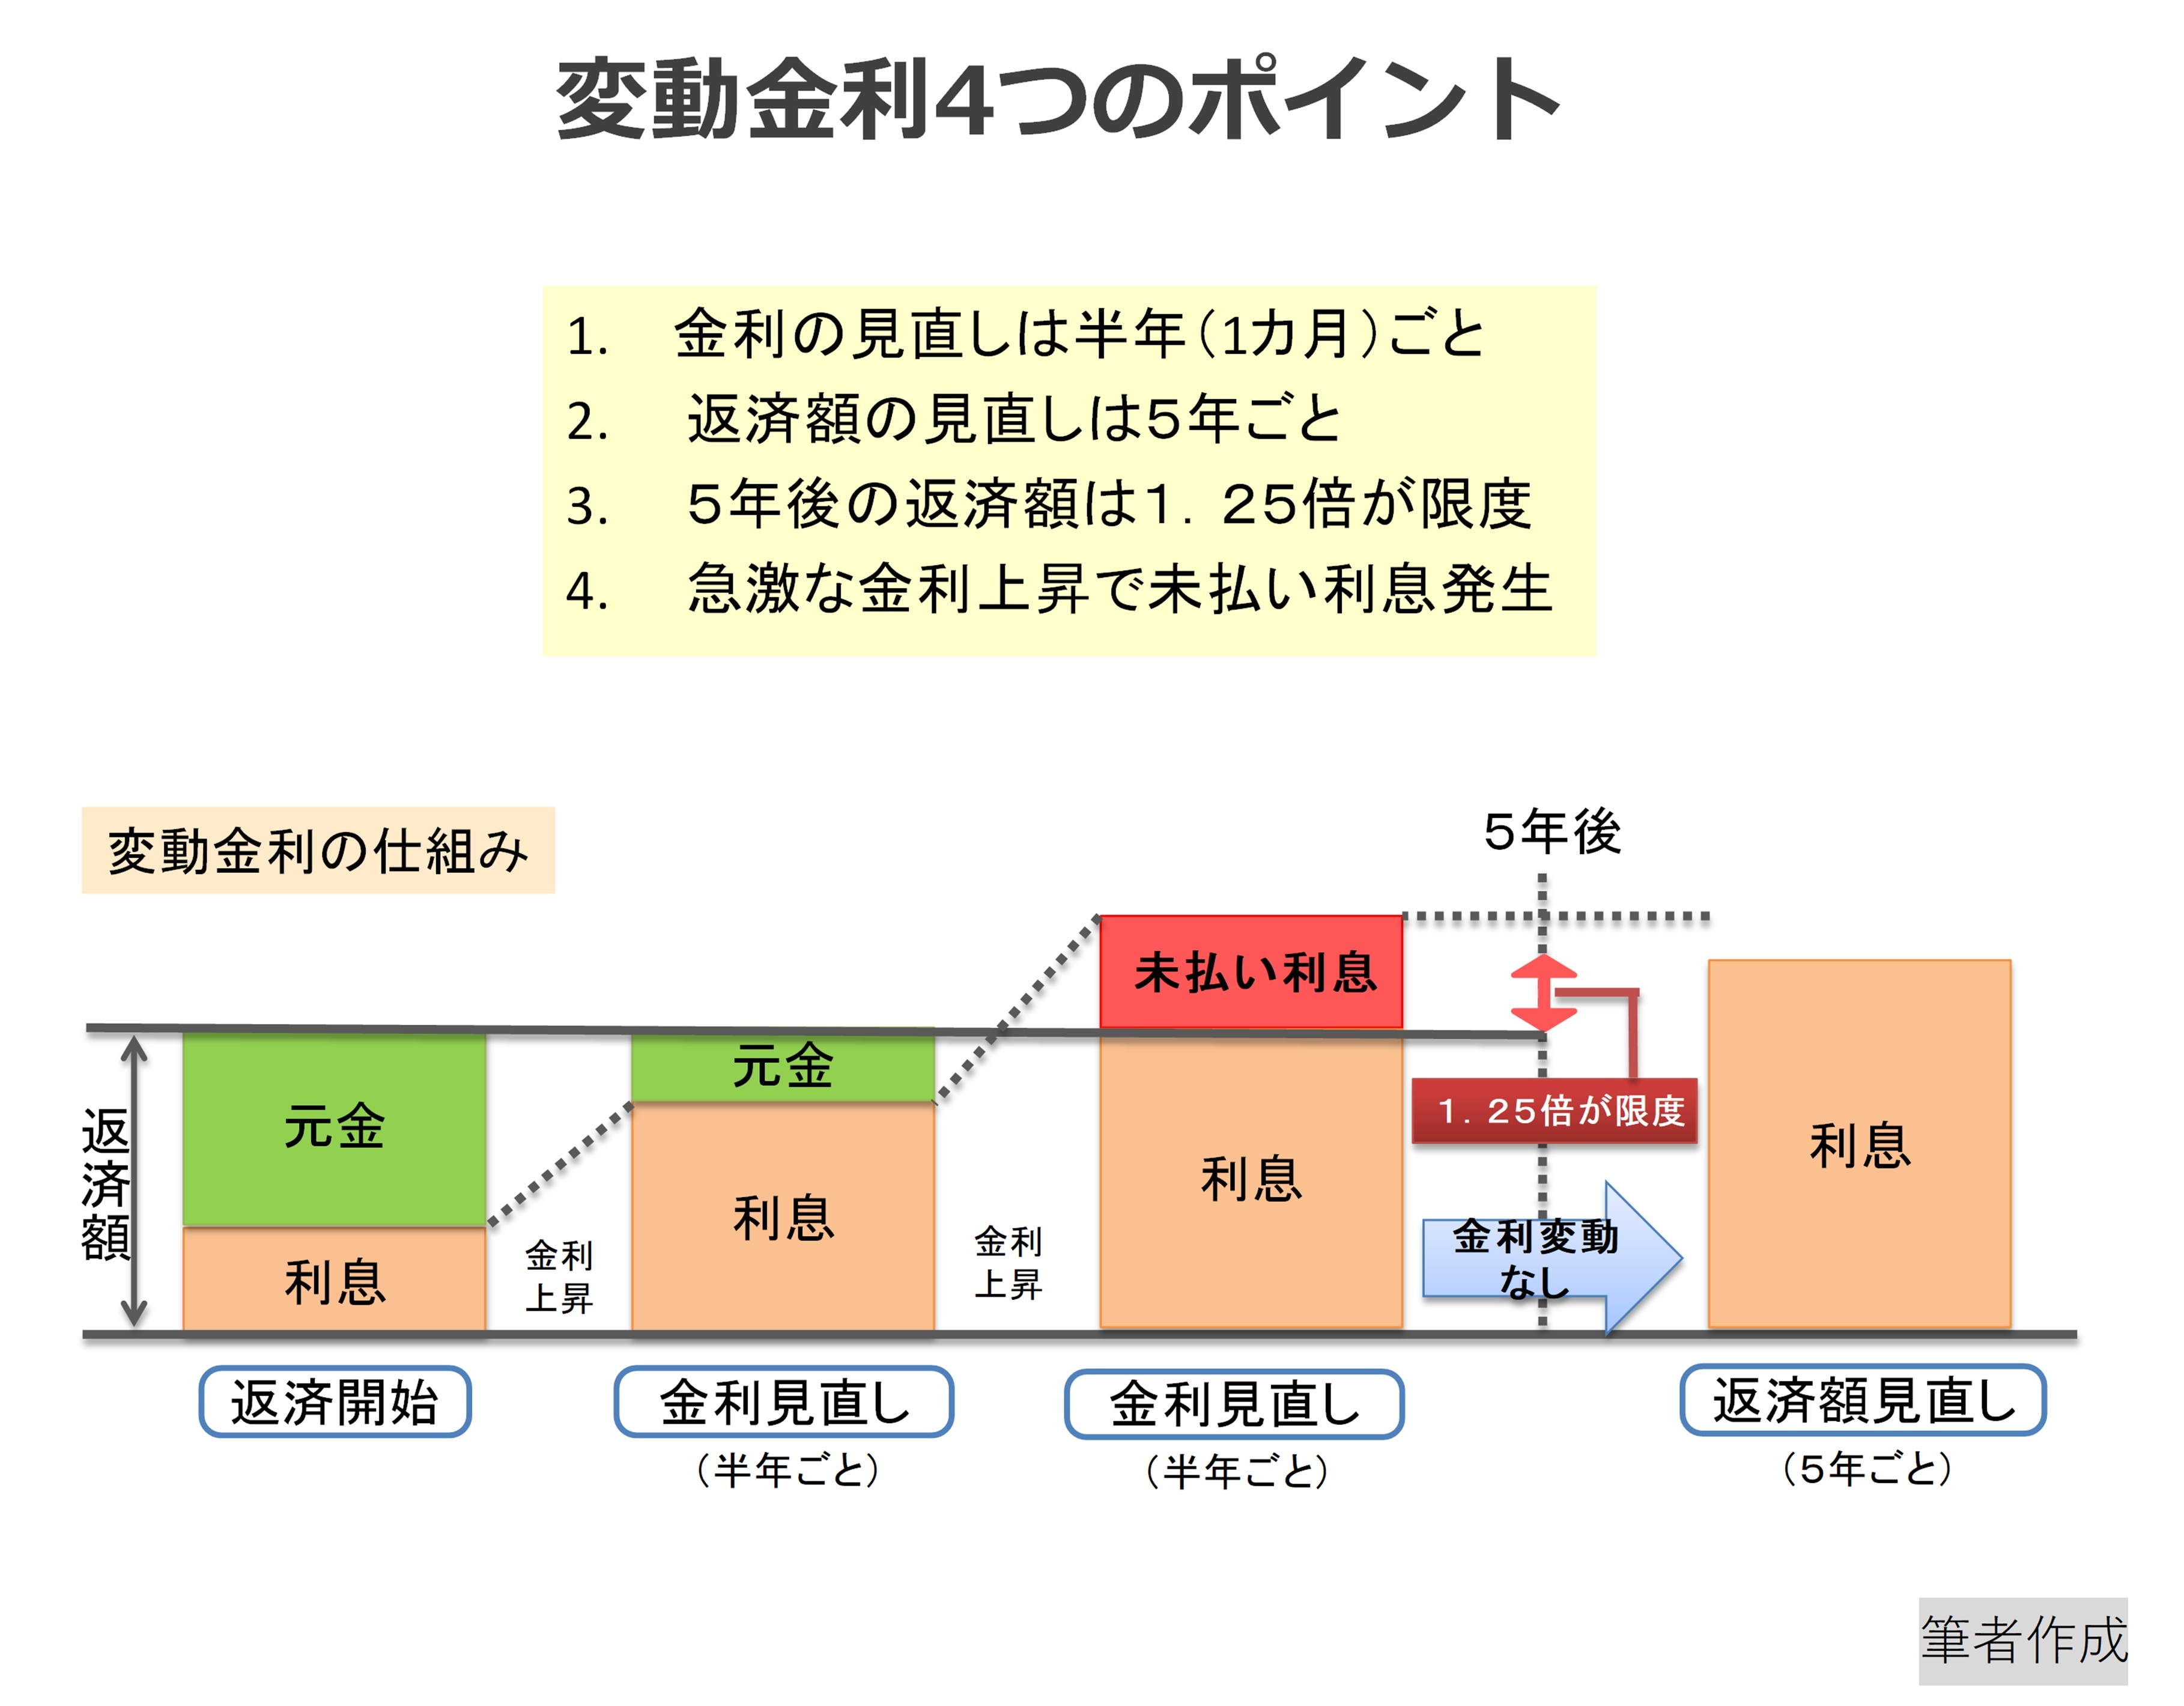
これらは返済額の急増を抑える仕組みであって、金利上昇の影響がなくなるわけではありません。毎月の返済額が変わらなくても、金利が上がれば返済額に占める利息が増え、その分、元金の返済に充てられる金額が減ってしまいます。結果的に元金の返済は予定より後ろ倒しになり、完済までの総支払額は増加します。「返済額がすぐには増えない」ことと、「金利上昇の影響を受けない」ことは別だと理解しておく必要があります。
さらに、金利が大幅に上昇すると、毎月の返済額で利息を払いきれず、「未払利息」が発生する可能性もあります。
なお、5年ルール・125%ルールを採用していない金融機関もあります。また、元金均等返済には原則として適用されず、金利が上昇すれば増えた利息分が返済額に反映されます。
金利上昇への対応
では、金利上昇が続く中、どのように対応すればよいのでしょうか。
これから住宅ローンを借りる人は、現在の変動金利だけをベースに借入額を決めてはいけません。例えば、現在の全期間固定金利にさらに余裕を持たせた金利でも返済できる金額から借入額を考えてみましょう。
そのためには、まず家計の現状を把握し、返済額が増えた場合に毎月の家計収支からどの程度余裕があるのかを確認します。さらに、子どもの教育費が増える時期や収入が減少する老後も、無理なく返済を続けられるかを考えることも重要です。金利が上昇した場合の返済額を将来の家計収支に当てはめ、貯蓄残高がどのように変化するかを数字で確認すると、住宅ローンの返済負担をよりイメージできるでしょう。
そのうえで、金利上昇による返済額の増加を家計で吸収できるか、将来の返済額を確定しておきたいかなどを考え、変動金利と全期間固定金利のどちらが自分たちに合っているかを判断しましょう。
ちなみに、すでに変動金利で返済中の人も、現在の適用金利や借入残高、元金の減り方を確認しましょう。今後さらに金利が上昇した場合の返済額も試算しておきたいところです。
対応策には、家計余力でそのまま払い続ける、繰り上げ返済で負担を軽減する、全期間固定金利に借り換えるといった方法があります。ただし、繰り上げ返済で手元資金を減らしすぎないことも大切です。また、借り換えについても、固定金利は変動金利に先行して上昇することから、金利上昇に気づいた時にはすでに固定金利が大きく上昇している可能性があり、難しい判断となる点には注意が必要です。
住宅ローンは、早く返す競争でも、お得を追求するものでもありません。住宅購入以外の家族の希望も実現しながら、無理なく完済することが目標です。
金利上昇が現実のものとなった今こそ、家計の余力やライフプランを踏まえて、無理のない住まいの予算と住宅ローンの借り方を考えてみてはいかがでしょうか。
【関連コラム】
▶ 「固定金利」vs「変動金利」 金利のある時代にどちらを選ぶべき?
※掲載内容は2026年10月時点のものです。
住まいのお金相談室代表 ファイナンシャル・プランナー
有田 美津子
(CFP®/1級ファイナンシャル・プランニング技能士)